
 文:盧鈺苓|圖:中區國稅局臉書
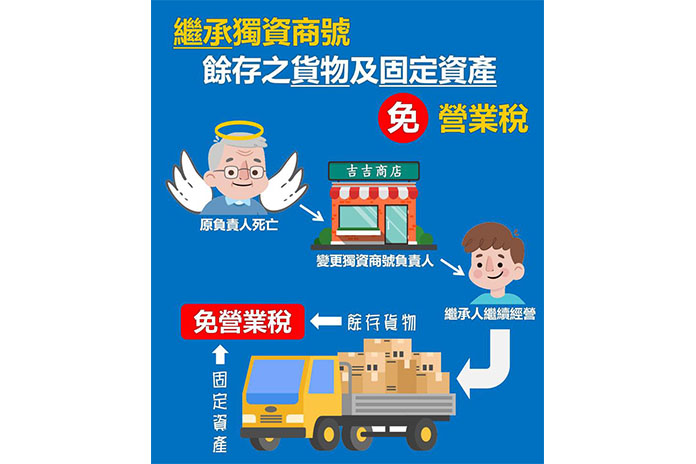
財政部日前表示,獨資組織營業人的負責人死亡,由繼承人繼續經營,申請變更負責人為繼承人或一併變更商號名稱時,其繼承人繼承餘存之存貨及固定資產,核非屬加值型及非加值型營業稅法第3條第3項第2款規定應視為銷售貨物的範圍,可免依規定課徵營業稅。
財政部說明,營業人若非上述情形,只是單純獨資組織的使用發票營利事業轉讓或變更負責人時,原負責人將存貨及固定資產移轉與新組織或新負責人者,應視為銷售貨物,依規定開立統一發票並依法報繳。
至於,受讓人取得該項發票支付的進項稅額,可以依法扣抵銷項稅額。