
*台灣獨家傳媒智庫
中國零售市場正在出現新的消費風潮。過去以低價、大量商品吸引顧客的量販零食店,近來面臨新型態業者挑戰。一種主打短保質期、現場製作、小份量及自有品牌的「新鮮零食店」,開始進駐各大城市購物中心,甚至在部分地區掀起排隊熱潮。業界將其稱為「散裝山姆」,反映中國零售業的競爭焦點,正從商品價格逐漸轉向品質、供應鏈與通路品牌。
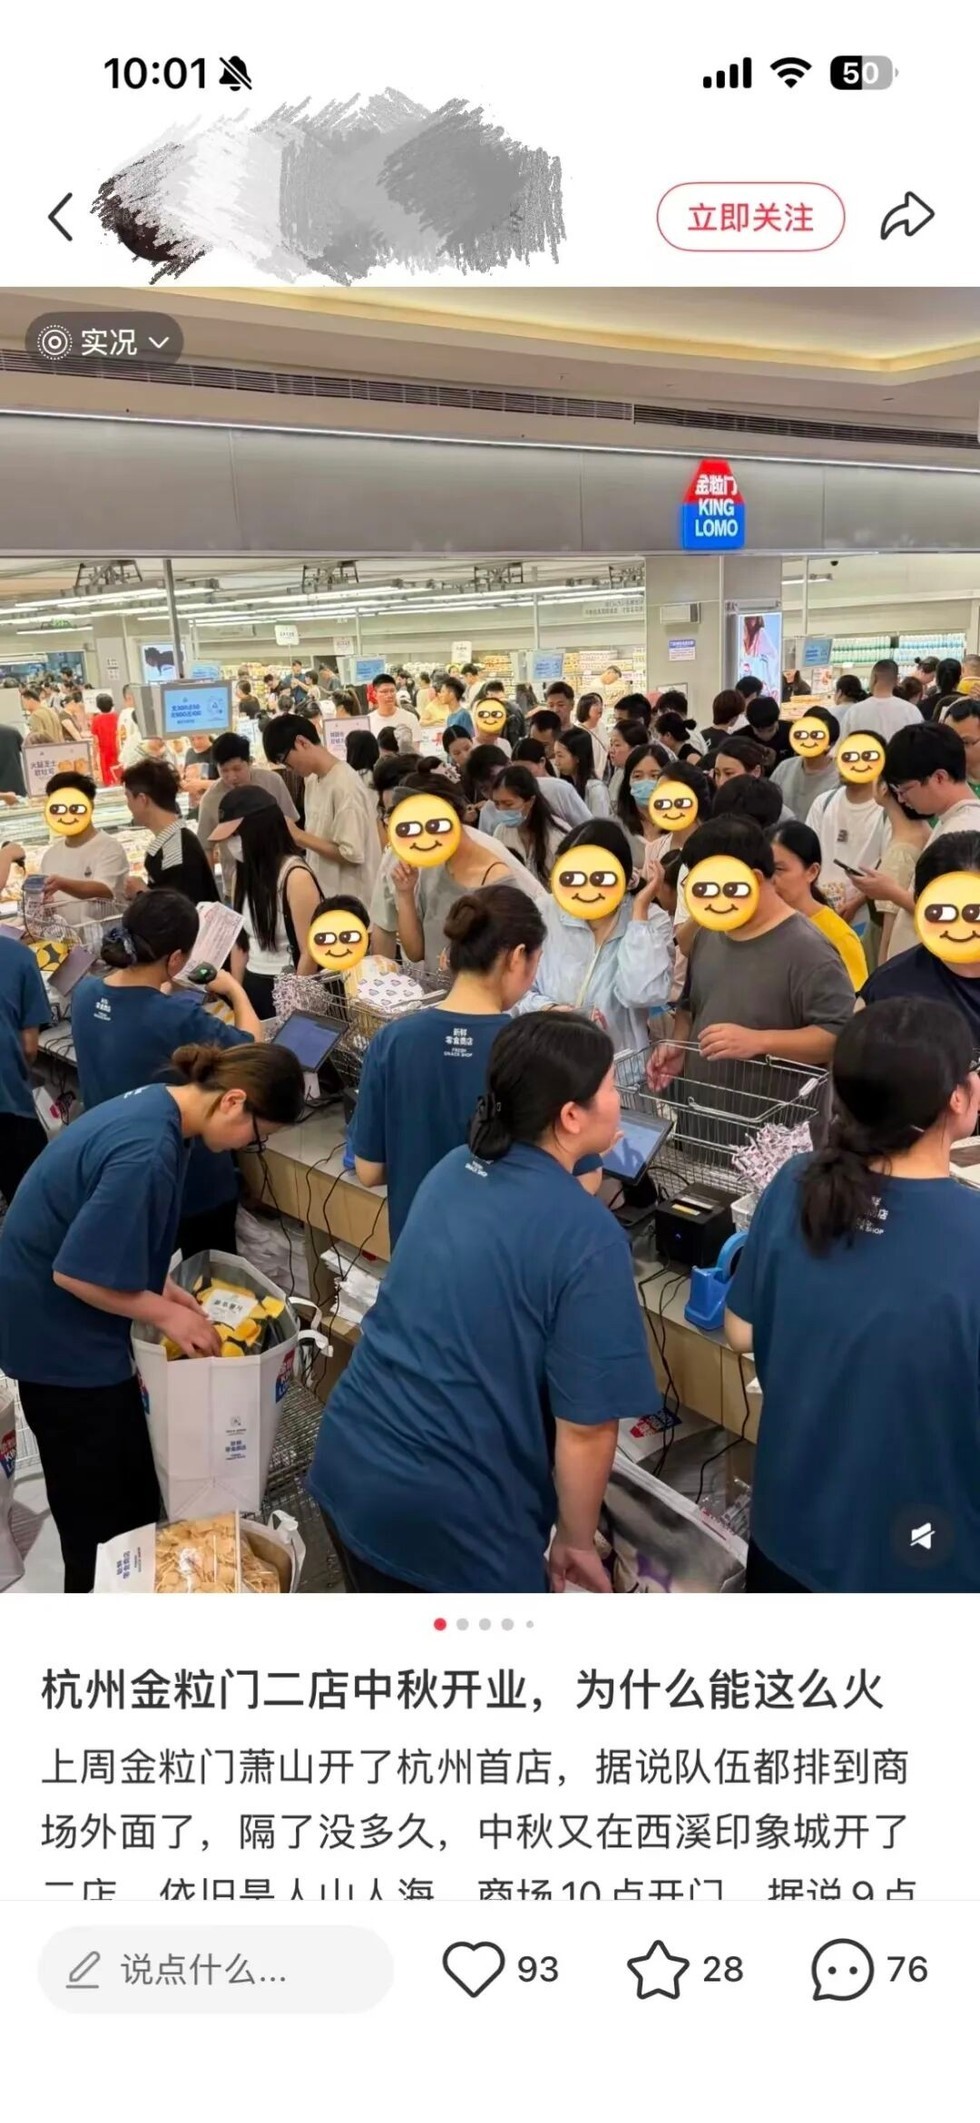
近期,長沙、南京、杭州、深圳及重慶等城市陸續出現新鮮零食門市。南京金粒門首店開幕前三天,營業額便突破百萬元人民幣;長沙金粒門、幾多全等門市也吸引大量消費者。另一家幾千味全則持續拓展鮮食門市,顯示這股風潮已從區域性市場逐步向其他城市擴散。
所謂新鮮零食,主要以保質期約1至30天的商品為主,包括現烤堅果、鮮滷食品、短保蛋糕、泡芙及各式烘焙產品。
與傳統零食店動輒數千種商品的經營方式不同,新鮮零食店更重視精選商品、自有品牌及現場加工,透過較短的供應鏈,強調商品的新鮮程度與消費體驗。
根據中泰證券研究資料,2025年中國新鮮零食市場規模約180億至250億元人民幣,近五年產業年均複合成長率超過20%,成長速度約為傳統休閒零食市場的8倍。這項數據顯示,新鮮零食已不只是零售業者增加商品種類的嘗試,而是逐漸形成具有規模的消費市場。
從商品品牌走向通路品牌 消費者開始認店不只認商品
新鮮零食受到關注,背後反映的是中國消費市場另一項重要變化:消費者的購物習慣,正從認識商品品牌轉向信任零售通路。
過去消費者進入超市,通常是為了購買特定品牌商品,例如飲料、餅乾或食品,超市主要扮演商品展示與銷售平台的角色。但近年山姆會員商店、盒馬及胖東來等業者崛起,消費者開始將通路本身視為品質保證。即使不熟悉某項商品,只要是由具有口碑的零售業者推出,仍可能願意嘗試。
這種經營模式的改變,也使「自有品牌」成為零售業者建立競爭力的重要工具。業者不再只是替其他品牌銷售商品,而是透過商品開發、供應鏈管理、品質控管及門市服務,建立自己的品牌辨識度。
年輕消費者將新鮮零食稱為「散裝山姆」,正是這種趨勢的具體反映。消費者未必需要山姆的大型賣場、會員制度或家庭式包裝,卻希望以較低價格,取得具有品質保障、商品特色及良好購物體驗的食品。
尤其在消費趨勢日益分眾的情況下,小份量、即買即食及現場製作,更符合年輕族群的日常需求。這也使新鮮零食有機會避開傳統商超的競爭模式,建立不同的市場定位。
量販零食遇到成長瓶頸 新鮮零食切入差異化市場
新鮮零食的崛起,也與中國量販零食產業發展逐漸成熟有關。過去幾年,以低價和大量展店為主要策略的量販零食店快速擴張,透過集中採購、減少中間流通環節及提高商品周轉率,提供比傳統超市更具競爭力的價格。
其中,鳴鳴很忙與萬辰集團成為市場主要業者。資料顯示,截至2026年7月,鳴鳴很忙全國營業門市已超過3萬家;萬辰集團旗下零食量販門市截至2025年底也超過1.8萬家。根據灼識諮詢資料,2024年兩大業者合計市場占有率已達75.1%,顯示量販零食市場逐漸形成高度集中的競爭格局。
不過,當量販零食店大量展店後,商品重複性及價格競爭也開始浮現。許多門市販售的商品高度相似,消費者主要依據價格選擇購買地點,通路本身難以建立獨特的品牌價值。
這種經營模式雖然能夠透過低價吸引顧客,卻也容易陷入價格戰。一旦競爭對手提供更低價格,原有顧客便可能轉向其他門市,業者很難建立穩定的消費忠誠度。
新鮮零食則試圖改變這種競爭方式。它不只是銷售既有品牌商品,而是將商品開發與門市經營結合,透過現烤堅果、現拌滷味及短保烘焙等產品,創造與其他店家的差異。
中泰證券研究指出,新鮮零食主力商品的保質期多在1至30天,相較量販零食更強調鮮度,並可透過小規格商品、自有品牌及現製非標準化產品建立特色。相關商品平均價格也普遍低於山姆、盒馬同類商品約35%至70%。
換言之,量販零食主要依靠採購與物流效率降低價格,新鮮零食則進一步將競爭延伸到產品研發、加工製造及消費體驗。兩種模式雖然都以價格吸引消費者,但經營邏輯已經出現明顯差異。
冷鏈與食品工業成熟 成為新業態擴張的重要支撐
新鮮零食能夠快速發展,除了消費需求改變,也與中國近年物流及食品製造基礎設施逐步成熟有關。
短保食品最大的經營難題,在於保存期限短、配送時間要求高,商品必須在有限時間內完成生產、運輸及銷售。過去企業若要經營這類商品,必須自行投入大量冷鏈設備與物流資源,經營成本相當高。
但隨著中國冷鏈物流網絡持續擴大,相關業者可以透過第三方物流及共享冷鏈設施,降低進入市場的門檻。根據中國物流與採購聯合會冷鏈委員會資料,2025年中國冷庫總容量達2.67億立方公尺,年增5.53%;國家骨幹冷鏈物流基地則達105個,已覆蓋31個省份。
此外,中國餐飲業過去十多年持續推動連鎖化,中央廚房、食品加工、自動化生產及冷鏈配送等能力日益成熟,也為新鮮零食產業提供現成的製造基礎。
部分新鮮零食業者本身便具有食品加工背景,可以透過既有工廠、研發團隊及物流體系,將原本服務餐飲市場的生產能力轉化為零售商品。這使新鮮零食不必完全從零開始建立供應鏈,而能借助既有食品工業體系快速切入市場。
商業地產的變化,也提供新業態發展空間。中國連鎖經營協會與匯客雲研究顯示,2025年中國購物中心空置率由10.5%升至11.6%。在部分商場面臨招商及客流壓力的情況下,具有話題性、能夠吸引年輕消費者的新型零售業態,成為商場尋求轉型的選項。
因此,新鮮零食的興起並非單一產業的偶然現象,而是冷鏈物流、食品製造、商業地產及社群媒體等多種條件共同作用的結果。
展店速度不等於競爭力 食安與損耗成為最大考驗
然而,新鮮零食市場快速擴張,也不代表這項商業模式沒有風險。與一般長保質期零食相比,短保食品對庫存管理及銷售速度的要求更高。東方證券研究指出,新鮮零食產業平均損耗率約8%至15%,明顯高於一般商超及量販零食店約1%至3%的水準。
這意味著業者即使能夠透過展店迅速擴大營收,也必須承擔商品過期、庫存滯銷及配送不及時等成本。門市數量愈多,生產排程、物流配送及現場加工的管理難度也會隨之增加。
此外,食品安全更是新鮮零食產業無法迴避的問題。媒體曾報導,金粒門今年1月針對檸檬酸辣去骨鳳爪的二次分裝違規事件發布道歉聲明,並承認代工廠存在清潔及作業規範方面的問題。這類事件也讓外界開始關注新鮮零食業者的代工管理、加工環境及商品來源。
對於主打新鮮、現製及品質的業者而言,食品安全不只是單一門市的管理問題,更直接影響整個品牌的市場信任。一旦消費者對商品保存、加工環境或標示產生疑慮,原本吸引顧客的鮮食特色,反而可能成為經營風險。
從目前市場發展來看,中國新鮮零食產業正處於業態快速成形的階段,但能否長期發展,仍取決於企業是否具備穩定的供應鏈、商品研發能力及食品安全管理制度。
新鮮零食的出現,也顯示中國零售市場競爭已經進入新的階段。過去業者比的是門市數量與商品價格,如今則必須進一步比拚商品品質、品牌信任及消費體驗。
對消費者而言,低價仍然重要,但能否買得安心、吃得新鮮,同樣是影響購買決策的關鍵。對業者而言,真正的考驗不是能否在短時間內開出數百家門市,而是能否在規模擴大後,仍維持商品品質與服務水準。
這場從量販零食延伸至新鮮零食的零售變革,反映的已不只是食品銷售方式改變,更是中國消費市場從價格導向走向品質、效率與信任並重的產業轉型。