
蔡鎤銘 / 淡江大學財務金融學系兼任教授
AI估值神話崩解,黃仁勳辭職掀風暴
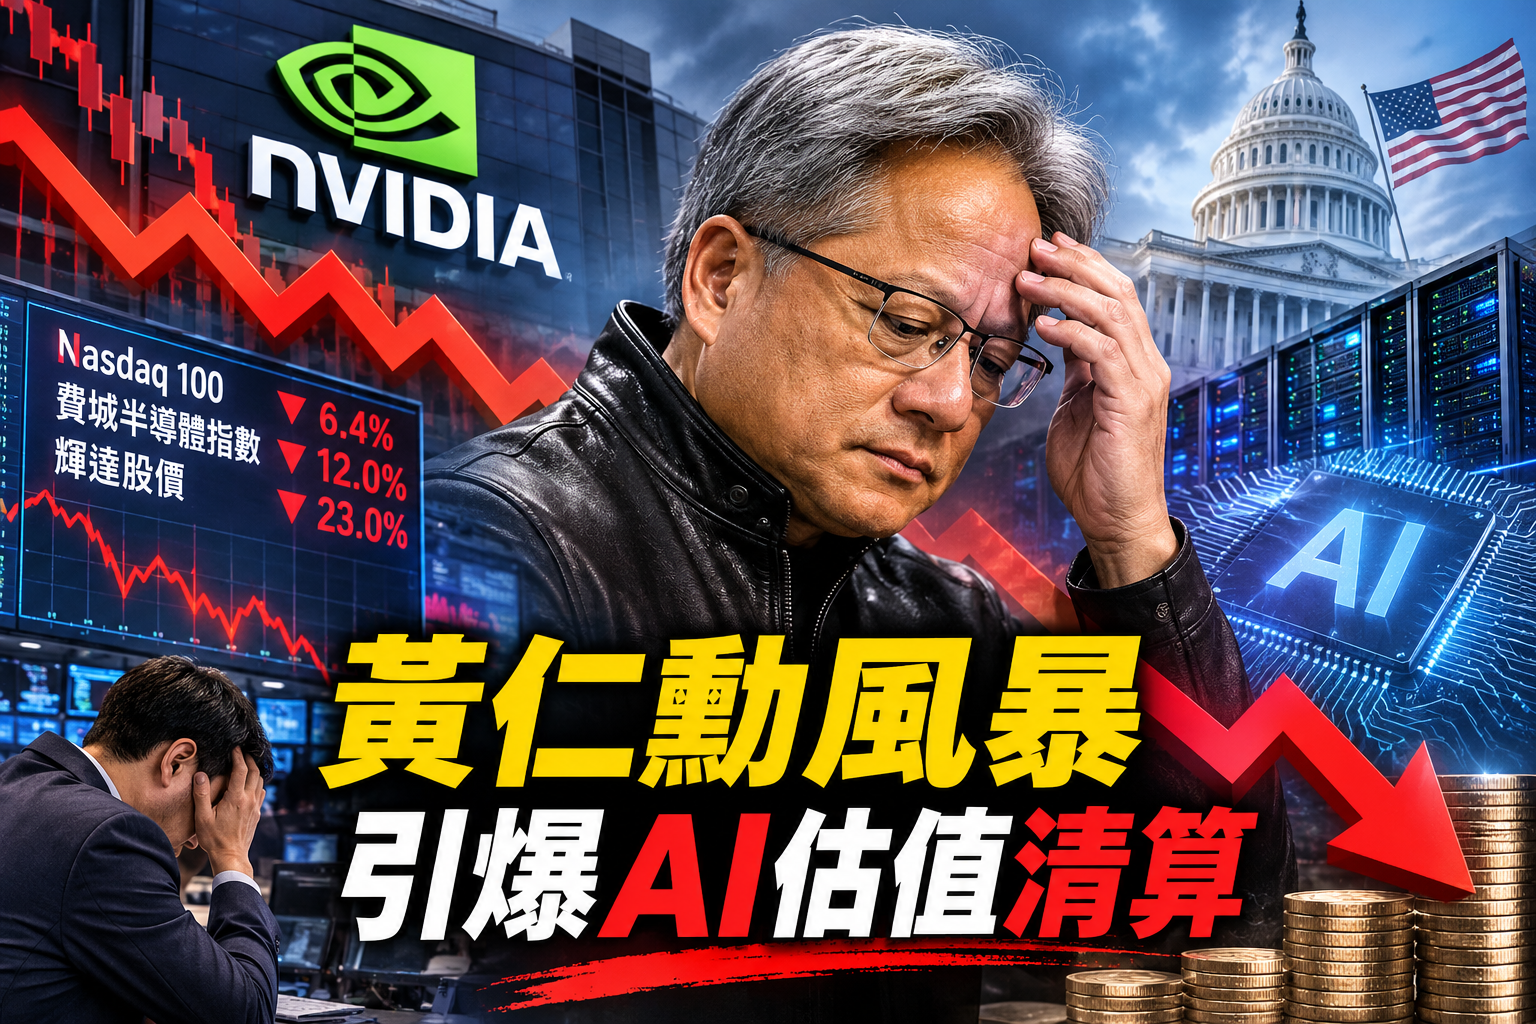
2026年11月,全球金融市場為人工智慧狂熱寫下苦澀註腳。11月5日,那斯達克100指數單日暴跌6.4%,創2020年3月疫情衝擊以來最大跌幅;費城半導體指數重挫12%,科技股市值蒸發約2.3兆美元。輝達(NVIDIA)股價較10月高點回撤超過23%。這場修正並非全面否定AI,而是市場開始重新評估AI所承載的成長預期。過去只要貼上AI標籤便能獲得估值溢價的時代正在結束,11月中旬黃仁勳無預警辭職,更將市場疑慮從產業估值推向企業治理與領導穩定性。
從政治風險到治理風暴
這波拋售的導火線,來自政治與監管預期的轉變。美國期中選舉民主黨取得重大勝利後,市場開始評估科技監管與資料中心建設規範趨嚴的可能性。維吉尼亞州政府已決定將25兆瓦以上的新設資料中心排除於快速審查與支援計畫之外,冷卻水使用規範也進入研議。這些措施若向其他州擴散,將直接影響資料中心建設成本與投資時程。
融資壓力同樣不容忽視。2026年五家超大型雲端服務商資本支出合計突破7000億美元,2027年預估將達1.1兆美元。與此同時,2026年雲端業者公司債發行額已達2900億美元,接近前一年的三倍。當企業投資擴張速度超越內部現金流成長,對外部融資的依賴便迅速增加。OpenAI原定300億美元的10月募資目標,最終僅籌得110億美元,也顯示市場資金不再無條件追逐AI故事。當資本成本上升,過度依賴融資支撐的成長模式自然必須接受更嚴格檢驗。
真正加劇市場恐慌的,是11月12日黃仁勳辭去輝達總裁、執行長及董事會成員職務。消息傳出後,輝達股價開盤一度暴跌逾14%,終場下跌4.34%,收報166.19美元,單日市值蒸發約1820億美元,市值自2025年7月以來首次跌破4兆美元。
黃仁勳離職並非單純的人事異動。市場原本已對AI資本支出能否持續、資料中心建設是否放緩抱持疑慮,如今更必須面對領導層交接可能造成的技術決策、營運管理及供應鏈合作風險。輝達與台積電等關鍵供應商的長期合作關係,也因此成為投資人重新評估的焦點。當一家企業的競爭優勢高度集中於領導者,治理風險便可能迅速轉化為估值折價。
估值壓縮,而非盈利崩塌
理解這場修正,必須區分企業獲利與市場估值。以輝達為例,其2027財年第三季營收達1158億美元,年增103%,資料中心業務營收1076億美元,調整後毛利率仍維持74.9%。這些數字顯示,企業獲利並未隨股價下跌而崩塌,真正遭到調整的是投資人願意為未來成長支付的價格。
10月那斯達克指數累計下跌5.3%,但未來12個月預估每股盈餘仍同步走高,預估本益比由約23.8倍降至21.4倍,顯示市場修正主要來自估值收縮,而非獲利預期全面惡化。
高盛的分析也呈現類似現象。AI半導體企業組合目前本益比約為2028年預期獲利的11倍,低於標普500指數接近16倍的水準,即使市場預期該組合2028年獲利成長率高達31%,估值仍出現明顯折價。大型雲端服務商預期本益比約19.7倍,也低於過去20年歷史區間下緣。這反映投資人開始懷疑龐大AI資本支出能否轉化為相應報酬,而部分成長股也因此出現估值重新評估的空間。
黃仁勳離職後的股價表現,更凸顯市場對輝達的特殊疑慮。截至11月13日當週,輝達累計下跌12.7%,連續第六週收黑,創2012年10月以來最長連跌紀錄,單週市值蒸發5733.4億美元。其表現更落後費城半導體指數逾20個百分點,顯示市場並非全面看空半導體產業,而是開始區分企業本身的治理風險與整體產業前景。黃仁勳離職成為觸發信心崩解的催化劑,卻不代表AI硬體需求已經消失。
選擇性投資時代:從矽谷到台北與東京
如果說過去市場的投資邏輯是「誰最接近AI,誰就能獲得資金」,如今則轉變為「誰最有能力將投資轉化為利潤」。蘋果與微軟距離歷史高點僅約4%至5%,展現相對防禦性;Alphabet與Meta則分別較高點下跌30%與23%,博通、美光回撤幅度更達41%與48%。市場並未全面拋棄科技股,而是重新檢視企業的現金流、商業模式及獲利能見度。
這種選擇性調整迅速傳導至亞洲供應鏈。台灣地區股市11月16日重挫2635.04點,跌幅6.03%,創史上第二大單日收盤跌點。台積電下跌5.74%,鴻海下跌9.34%,台達電跌停,聯發科下跌7.89%。17日加權指數再跌947.97點,收於40092.11點,成交值放大至9617.95億元。兩個交易日累計下跌3583.01點,幾乎吐回11月上旬的反彈漲幅。市場擔憂的已不只是輝達股價,而是整條AI供應鏈是否面臨訂單、資本支出與投資報酬重新評估。
日本股市也受到衝擊,但賣壓相對集中。11月16日日經225指數下跌1480.33點,跌幅2.42%,收於59662.02點,跌破6萬點。輝達供應鏈企業愛德萬測試(Advantest)與東京威力科創(Tokyo Electron)分別重挫11.1%及7.1%,兩者合計拖累日經指數1072點,占當日總跌點約72%。這顯示市場主要針對與AI半導體投資高度連動的企業重新定價,而非全面撤出日本股市。
超微電腦(Super Micro Computer)的處境,則揭示另一項重要風險。截至11月12日的過去12個月,其股價下跌30.5%,同期標普500指數上漲12.2%。除了AI伺服器市場競爭,企業治理與現金流問題也加重投資人疑慮。過去四季自由現金流為負65億美元,即使客戶預付款模式使現金轉換週期由149天改善至97天,營運現金消耗及負債增加仍難以忽視。
更深層的問題是,AI擴張正逐漸受到物理條件限制。電力供應、電網接入、地方審批與社區接受度,已成為資料中心建設的重要瓶頸。微軟執行長薩提亞・納德拉(Satya Nadella)也曾指出,電力短缺將是制約AI發展的重要因素。這意味著企業即使擁有資金與晶片,也未必能迅速轉化為可運作的算力。未來投資評價不能只看晶片需求,更必須考量能源、基礎設施與監管條件。
結語
將當前局面直接定義為「AI泡沫破裂」,既過於簡化,也忽略了產業需求仍然存在的事實。微軟、亞馬遜、Alphabet與Meta持續投入龐大資金建設AI基礎設施,背後確實有企業客戶與技術應用需求支撐。然而,真實需求並不代表任何價格都合理,更不保證所有投入都能獲得相應回報。
11月市場震盪的核心,是AI成長預期正在重新定價。技術領先固然重要,卻必須與付費能力、成本控制、現金流、能源供應及企業治理共同接受檢驗。黃仁勳風暴從矽谷延燒至台北與東京,顯示全球AI供應鏈已高度連動,任何核心企業的風險都可能引發跨市場震盪。
AI產業的長期發展並未終結,真正終結的是只憑題材便能獲得高估值的投資慣性。市場已從追逐成長故事,轉向檢驗企業能否將技術優勢轉化為持續獲利。這場估值清算的真正意義,不是AI失去未來,而是投資人終於必須為未來支付合理的價格。