
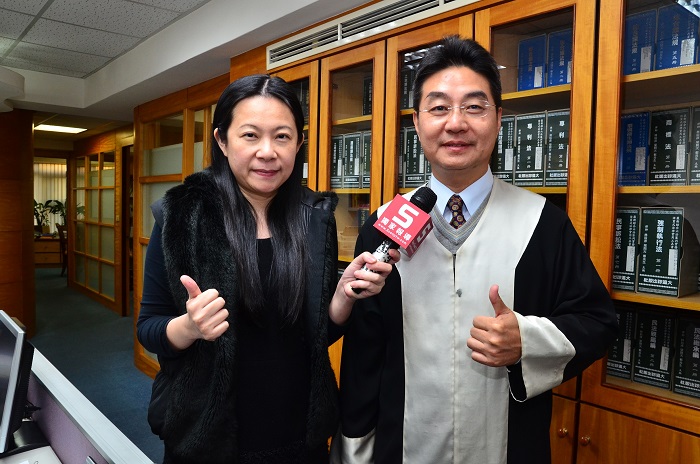
 文:社長 張淯|圖:編輯部
基隆日前發生一起債務糾紛,一名86歲陳郭姓阿嬤,左眼失明,右眼白內障,自己生活已經很辛苦,7名兒女當中有3人罹癌、2人眼盲,生活相當不容易。阿嬤的小兒子想買車做筆小生意,貸款買了54 萬的轎車,阿嬤幫小兒子作保,後來兒子腦癌住院,車貸只繳了4期,錢還不出來,車子自然也被車商拖走,阿嬤以為就此了事,沒想到14年竟遭求償258萬元。
沒想到法院上門貼封條查扣房子,阿嬤驚覺大事不妙,車商主張車子抵扣後尚欠24萬元,24萬再加每日千分之2違約金234萬,總共欠258萬元。經過法扶協會幫阿嬤打官司,主張本金利息請求權時效為2 年,早已逾期,至於違約金請求權時效為15年,雖然還沒超過,但法院認為千分之二過高。最後判決違約金酌減為萬分之一,算一算只需要付11萬多元。
怎麼做了保,欠款24萬竟然要償還258 萬,在本案中,本金利息請求權時效為何是2年?什麼又是合理的違約金?本報為讀者請到理得法律事務所王永森律師,在今明2天為大家詳細解說。
社長張淯(後簡稱張社長):
這則新聞會看起來就有很大的問題,本金跟利息請求權時效記述不對,借款本金請求權時效為15年,利息為5年,但該則新聞本金跟利息2個請求權時效都記述為2年。報導內容在這個地方並沒有詳細敘述,之後就會誤導讀者的方向,整個偏向錯誤。請問這個案子中,到底隱藏了什麼樣的訊息?
王永森律師(後簡稱王律師):
這篇報導有些地方是錯的,這位阿嬤最後只需要付違約金11萬,實在不合邏輯。在本金的部分,14年多還不到債權時效15年,但是利息超過5年已經失去請求權。另外,貸款人只有還4期,每一期要繳納多少,債務還剩多少?報導都沒有揭露。
張社長:
請問一般貸款,本金利息的請求權是多少年?應該是先繳利息,後繳本金。那這種狀況下如果已逾期,超過請求期限,是真的可以不用還嗎?
王律師:
本金請求權是15年,利息則是5年。貸款還錢一定會先讓債務人抵利息,如
果本金超過15年沒有還,然後債權人也沒有來跟請求,沒有請求,也沒有去
法院提起訴訟的話,那個時效會一直進行,如果本金超過15年,你可以拒絕清償。
張社長:
如果沒有繼續請求,就可以不用還?那如果是債權人的話,在怎麼樣的狀況下可以延長追訴權?
王律師:
沒有繼續請求,確實可以不用還。如果債權人再請求權在未滿15年就去請求,就不會超過時效,請求權就會延長。請求的動作可能是口頭的,但這點就無法證明;又或是寫存證信函,但是這只是催告,必須在6個月內跟法院提起訴訟,
這個請求動作才算數,時效才會中斷。
到法院去提訴訟的方式有好幾種,你可以用支付命令,借款有開本票的話,可以用本票裁定的方式,再來就是直接提出請求借款的方式。債權人若是採取比較簡單的方式,都是用本票裁定或是用支付命令。所以收到對方存證信函還不用感到很害怕,但是收到對方法院通知就表示對方認真要債務人還錢。一般如果想要解決,收到存證信函就想辦法去處理。
張社長:
新聞裡面有個「連帶保證人」的問題,連帶保證人要負擔全部債權嗎?違約金範圍可以包括契約全部債權嗎?
王律師:
要看雙方約定,但是一般實務上來講,債權人一定要讓連帶保證人負擔全部債權,法律規定保證人要負擔本金、利息跟違約金。從以前到現在都一樣,銀行違約金都定得很高。像這個案例違約金寫千分之二,應該是按日計;早期違約金還更高,千分之六、千分之八都有。
張社長:
新聞提到,法官在裁判中表示違約金「酌減為萬分之一」那是為什麼?窮人都可以跟法官請求調降違約金?
王律師:
「酌減」屬於法官職權,法律規定,法官在審判案子的時候,如果當事人,債務人主張違約金過高,法院就可以看每個案子的狀況,看看是否約定的違約金過高?那這個案子法官認為約定的違約金過高,所以減為萬分之一。不過這個案子因為滾了14年了,違約金才會這麼高。
如果債務人經濟狀況很糟糕,法官會評估。但法官也不是單純看債務人窮就要酌減。假如這個案子的本來就是萬分之一,法官就沒得減少。
(更多內容請見明日《民眾澎湖報》)